Muita gente adia a compra do próprio carro só porque não tem um valor alto guardado para dar de entrada. Só que existe um caminho alternativo que vem crescendo justamente por resolver esse impasse.
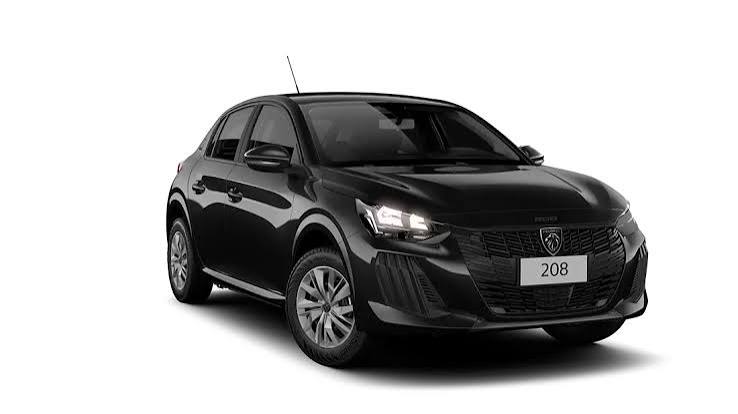
Confira Modelos que Estão Em Alta Nesta Semana
Entenda a Lógica por Trás do Leasing de Veículos
O leasing funciona como um contrato de arrendamento: você usa o carro por um período definido, pagando parcelas mensais, sem precisar desembolsar uma entrada alta logo no início.
Na prática, isso muda bastante a forma de pensar a compra. Em vez de juntar um valor considerável antes mesmo de sair dirigindo, você começa a usar o veículo enquanto paga parcelas que costumam caber melhor no orçamento mensal.
Quando o contrato chega ao fim, normalmente você escolhe entre três caminhos: comprar o carro pagando o valor residual já definido, devolvê-lo, ou partir para um modelo mais novo através de um novo contrato.
Comparando Leasing e Financiamento Lado a Lado
| Critério | Leasing | Financiamento |
|---|---|---|
| Valor de entrada | Geralmente dispensada | Costuma ser obrigatória |
| Flexibilidade contratual | Mais alta | Mais limitada |
| Valor das parcelas | Tende a ser menor | Tende a ser maior |
| Tempo de aprovação | Costuma ser mais rápido | Pode envolver mais etapas |
Quem Costuma Oferecer Esse Tipo de Contrato Hoje em Dia
O mercado financeiro já se adaptou bastante a essa modalidade, e diferentes tipos de instituição costumam disponibilizar contratos de leasing, cada uma com sua própria política de aprovação:
- Bancos de grande porte — costumam analisar caso a caso conforme o perfil de crédito
- Financeiras vinculadas a montadoras — normalmente oferecem mais flexibilidade nas parcelas
- Cooperativas de crédito — tendem a praticar taxas mais atrativas para cooperados
- Instituições digitais — processo de contratação costuma ser todo feito pelo aplicativo
Vale sempre comparar mais de uma opção antes de fechar contrato, já que as condições variam bastante conforme o histórico financeiro de cada solicitante.
Esse Modelo Faz Sentido Para o Seu Caso?
O leasing tende a agradar principalmente:
- Quem usa pouco o carro no dia a dia e não quer travar um valor alto de entrada
- Quem gosta de trocar de veículo com frequência sem lidar com o processo de venda
- Quem prefere parcelas menores e mais previsíveis dentro do orçamento mensal
- Profissionais autônomos ou pequenas empresas que usam o carro como ferramenta de trabalho
Pontos Para Avaliar Antes de Assinar o Contrato
Antes de fechar negócio, alguns pontos merecem atenção redobrada:
- Se a parcela mensal cabe confortavelmente no seu orçamento
- A duração do contrato (normalmente entre 24 e 48 meses)
- Se o modelo escolhido realmente atende sua rotina de uso
- A reputação da instituição financeira responsável pelo contrato
Pronto para descobrir qual formato de contrato combina melhor com o seu momento atual?
Dúvidas Comuns Sobre Leasing de Veículos
Na maior parte dos casos, não. Essa é justamente uma das principais vantagens dessa modalidade em relação ao financiamento tradicional.
Depende das cláusulas específicas do contrato firmado com a instituição financeira escolhida.
Não necessariamente, mas cada instituição faz sua própria análise de crédito, e o resultado pode variar bastante.
Normalmente identidade, CPF, comprovante de renda e comprovante de residência, mas isso pode variar de acordo com a instituição.